DEVELOPMENT PLAN #73 — 銀行が金利を競う:短期・長期のプライムレート
Contributed by: Takeshi Miyaoka on 土曜日, 10月 31 2026
Last modified on 土曜日, 10月 31 2026
この記事は、これから開発したい内容を紹介する構想の記事です。ここで紹介する仕組みはまだ実装していません。内容は検討中で、実装までに変わる可能性があります。
今朝の記事(#72)で、銀行の設備融資で民間の事業者が設備を増やす仕組みを紹介しました。今回はその次の一歩として、「どの銀行から借りても同じ金利」になっている今の作りを変え、銀行ごとに貸出の金利を公表して、銀行どうしが金利を競う構想(改善項目 FIN-022)を考えます。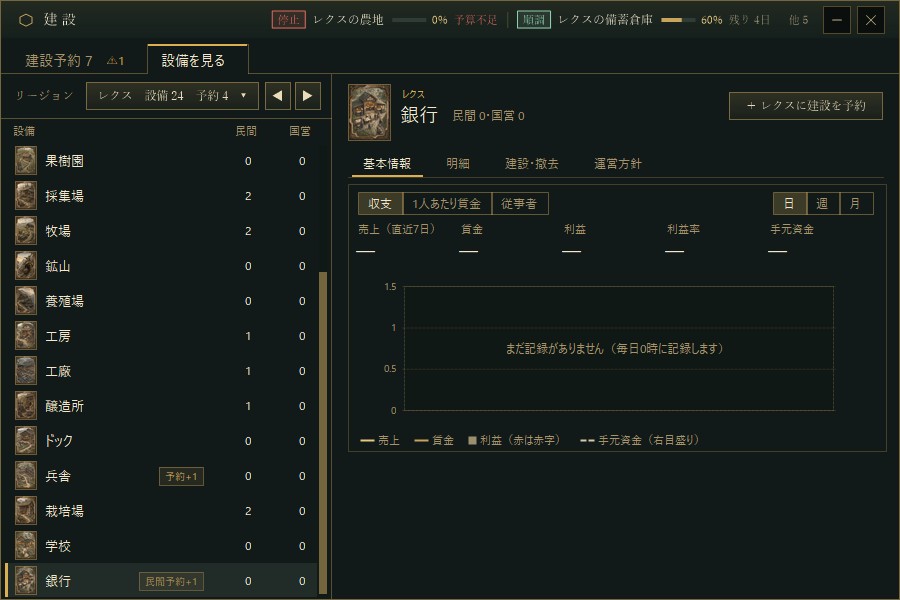
今の建設画面(開発中のデバッグビルドで検証用に撮影)。「設備を見る」で設備「銀行」を選ぶと、基本情報には収支・賃金・従業者のグラフが出ますが、その銀行がいくらの金利で貸しているかを確かめる場所はありません。国名・地名・数値は検証用の状態です。
今の状態:金利は国の金利と信用だけで決まる今の設備融資の年利は、国の金利(公定歩合。金融政策制度Lv3の国では短期金利の直近30日の平均)に、借り手の信用得点に応じた上乗せ(0.8以上は1%、0.6以上は2%)を足した値です。貸し手は同じ州の銀行、無ければ同じリージョンの銀行で、民間銀行を先にします。
一方で、銀行はそれぞれ違う状態にあります。預金金利は、運用先に空きの多い(預金を集めたい)銀行ほど高くなります。自己資本比率は最低8%で、それを超える余裕は銀行ごとに違います。それでも、今は年利にその違いが表れず、どの銀行から借りても同じ金利になります。また、融資の期間による金利の違い(短期と長期)もありません。
何を面白くしたいか民間の銀行が育ってきた国では、銀行ごとの「お金の集め方」と「体力」の違いが、貸出の金利の違いとして見えるようにしたいと考えています。高い預金金利で預金を集めている銀行は貸出の金利も高くなり、自己資本に余裕のある銀行は安く貸せる。借り手は安い銀行から借りるので、安く貸せる銀行ほど貸出が増えて利息の収入も増える。国の金利を動かすと、それが銀行ごとの金利を通じて事業者に届く、という流れを画面で追えるようにするのが目標です。
構想:銀行が月初に2つの金利を公表する民間銀行の預かり残高が、国内の銀行・両替商の預かり残高の合計の50%以上になった国で、各銀行(国営・民間)が月初に2つの金利を公表する形を考えています。一度始めた国は、後で50%を下回っても続けます。それまでは今の計算のままです。
- 短期プライムレート(短プラ):最も信用の高い借り手への、1年以下の貸出の年利。資金調達費用(その銀行の預金金利と国の金利の大きい方)に、経費1%と自己資本の余裕に応じた上乗せ(自己資本比率8%ちょうどで+1%、16%以上で0%、その間は直線)を足し、0.125%刻みに切り上げます。
- 長期プライムレート(長プラ):1年を超える貸出の年利。短プラに、国債の期間の上乗せ(5年債と1年債の利率の差)と0.25%を足します。
例えば、国の金利3.00%・期間の上乗せ0.60%の国で、預金金利3.25%・自己資本比率14%の民間銀行は短プラ4.50%・長プラ5.35%、預金金利2.50%・自己資本比率10%の国営銀行は短プラ4.75%・長プラ5.60%になります。預金金利は民間の方が高いのに、自己資本の余裕で逆転する、という差が生まれます。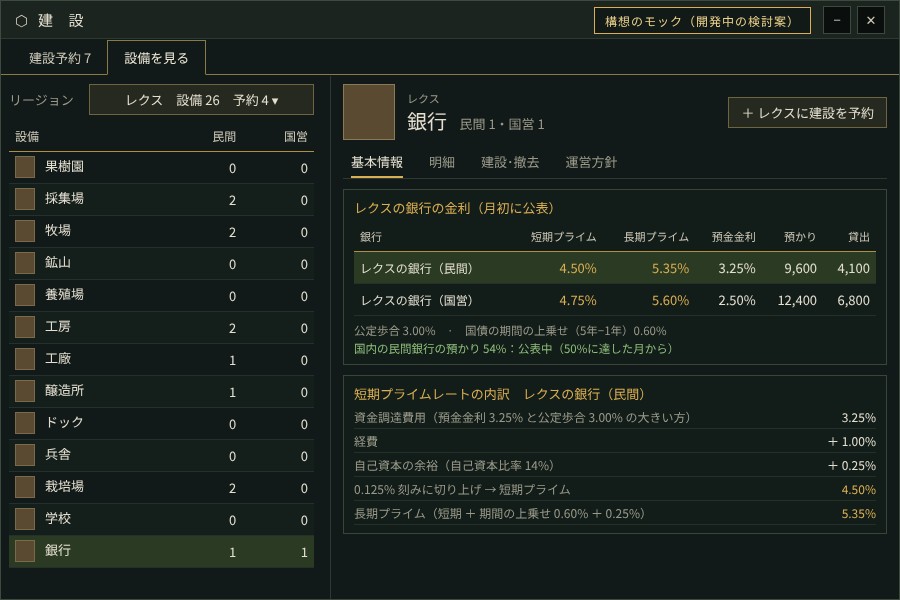
構想のモック(開発中の検討案)。設備「銀行」の基本情報に、リージョンの銀行ごとの短プラ・長プラ・預金金利・預かり・貸出の表と、短プラの内訳を置く案です。数値は説明用の例です。
借り手は安い銀行から借りる融資の年利は、契約の時に、期間が1年以下なら短プラ、1年を超えるなら長プラに信用の上乗せ(得点0.8以上は0%、0.6以上は+1%)を足して決め、契約に固定したいと考えています。今の設備融資(期間365日)は短プラを使います。借り手は、同じ州(無ければ同じリージョン)の銀行のうち年利の低い銀行から借り、同じ年利なら民間銀行を先にします。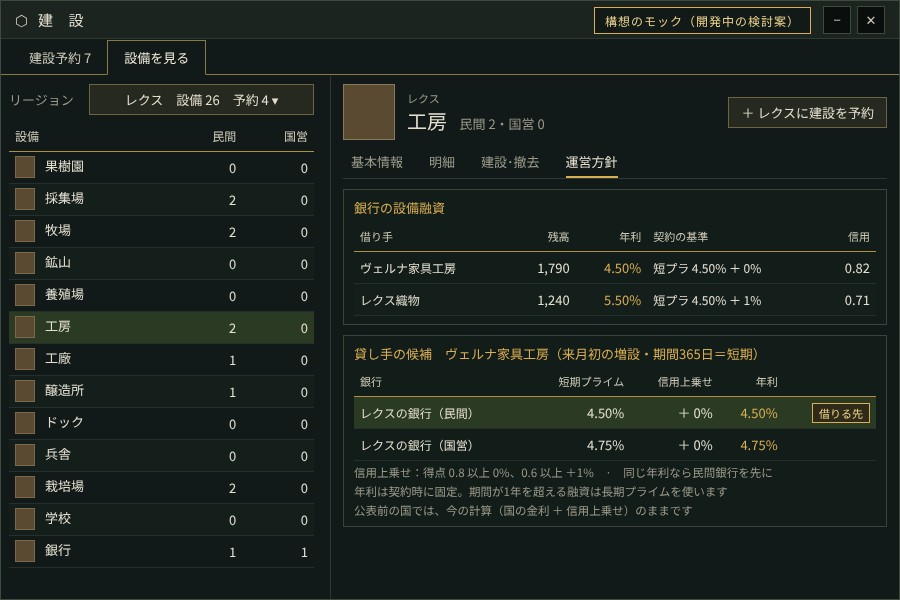
構想のモック(開発中の検討案)。運営方針の「銀行の設備融資」の行に契約の基準(どのプライムレートに何%足したか)を添え、増設の候補の事業者には貸し手の候補を並べる案です。
保存するのは、銀行ごとの短プラ・長プラと公表日だけにする予定です。履歴は国の月次の記録に残し、日ごとの履歴は持ちません。
実装の段取りと、他の仕組みとの関係前提だった金利の段階(FIN-021:補完貸付・付利・政策金利と短期金利)は実装済みなので、この項目はすぐに着手できる位置にあります。進め方は、(1) 公表の開始条件と短プラ・長プラの計算、(2) 契約時の基準の切り替えと、年利の低い銀行を選ぶ貸し手の決め方、(3) 銀行の基本情報の表と運営方針の行、の順を考えています。今の年利(国の金利+信用上乗せ)からの切り替えになるので、公表前の国では今の計算を残し、既に結んだ契約の年利は変えません。
この先には、長期の融資(期間が1年を超える設備融資)を使った大きな設備の増設や、銀行どうしの預金の取り合いといった広がりもありえますが、まずは「銀行ごとに金利が違い、それが画面で分かる」ところから始めたいと思います。
ご意見をお聞かせください銀行ごとの金利の違いを、どこまで画面で追いたいでしょうか。表だけで十分か、短プラの内訳まで見たいか、あるいは「この銀行はなぜ高いのか」を別の形で知りたいか。感想をいただけると、画面の作りの参考にします。
画像1は開発中のデバッグビルドを検証用の手順で撮影したもの、画像2・3は構想のモック(開発中の検討案)です。名前・数値は説明用で、実際のゲームの値ではありません。
今朝の記事:DEVELOPMENT SNAPSHOT #72 — 構想が形に:銀行の融資で民間の事業者が設備を増やす
融資の構想:DEVELOPMENT PLAN #70 — 預金を設備に:銀行の融資で民間が自ら増設する